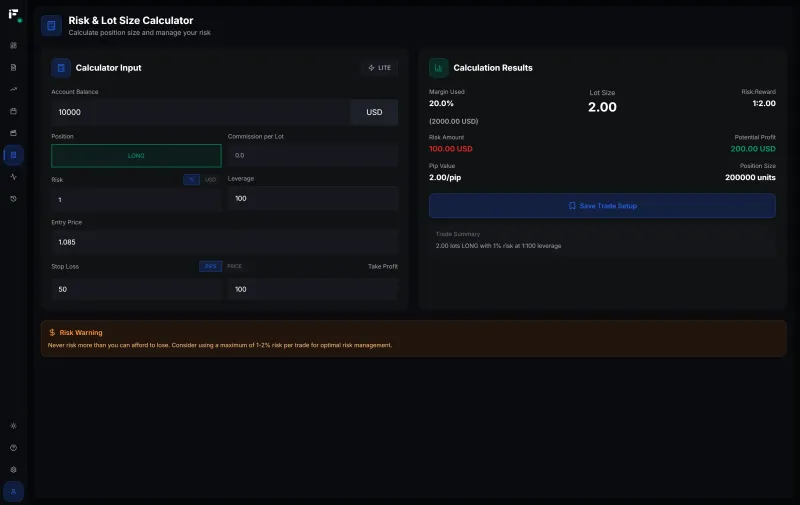
Per capire come calcolare i lotti nel forex, dividi la somma che sei disposto a perdere sull'operazione per la perdita che un lotto standard subirebbe al tuo stop: dimensione del lotto = importo a rischio ÷ (distanza dello stop in pip × valore del pip per 1.00 lotto).
Importo a rischio    = Saldo del conto × Rischio %
Dimensione del lotto = Importo a rischio ÷ (Distanza stop in pip × Valore del pip per 1.00 lotto)
Lo stop lo decide il grafico, la percentuale di rischio la decide il tuo piano, e la dimensione del lotto è il risultato. La parte difficile è il denominatore: cosa sia un pip sul simbolo che stai operando e quanto valga nella valuta del tuo conto. È lì che nascono i veri errori di dimensionamento, e la maggior parte sbaglia di un fattore dieci. Qui sotto trovi le unità di misura, la trappola pip contro punto, cinque esempi svolti e le correzioni che trasformano la risposta da manuale in un ordine che puoi davvero inserire.
Cos'è un lotto nel forex?
Il lotto è l'unità standard con cui si misura la dimensione di un'operazione. Su una coppia di valute, 1.00 lotto corrisponde a 100,000 unità della valuta base. I broker ti permettono di operare frazioni di lotto, e queste frazioni hanno un nome:
| Nome | Lotto in MT5 | Unità della valuta base | Valore del pip su EUR/USD |
|---|---|---|---|
| Lotto standard | 1.00 | 100,000 | $10.00 |
| Mini lotto | 0.10 | 10,000 | $1.00 |
| Micro lotto | 0.01 | 1,000 | $0.10 |
Il valore del pip cresce in modo lineare: 0.37 lotti su EUR/USD valgono $3.70 per pip. Gli altri strumenti usano dimensioni di contratto diverse, quindi lo stesso "1.00 lotto" porta con sé rischi molto diversi:
| Strumento | 1.00 lotto | Un pip | Valore del pip per 1.00 lotto |
|---|---|---|---|
| EUR/USD, GBP/USD | 100,000 unità | 0.0001 | $10 |
| USD/JPY | 100,000 unità | 0.01 | 1,000 JPY (circa $6.67 a 150.00) |
| XAU/USD (oro) | 100 oz | 0.10 | $10, quindi un movimento di $1.00 vale $100 |
| XAG/USD (argento) | 5,000 oz | 0.01 | $50 |
| NAS100, US30 (CFD) | di solito 1 × indice | 1 punto | di solito $1 per punto, dipende dal broker |
Qual è la differenza tra pip e punto?
Il pip è l'unità convenzionale con cui i trader esprimono gli stop. Il punto è il più piccolo scatto di prezzo del simbolo in MT5. Non sono la stessa cosa, e confonderli è il modo più comune per aprire una posizione dieci volte troppo grande o troppo piccola.
- Quotazioni FX a 5 cifre. EUR/USD è quotato 1.08452. Il quinto decimale è il punto (0.00001), il quarto è il pip (0.0001). Quindi 1 pip = 10 punti. Uno stop di 25 pip appare in MT5 come 250 punti.
- Quotazioni JPY a 3 cifre. USD/JPY è quotato 150.125. Il punto è 0.001, il pip è 0.01. Anche qui, 1 pip = 10 punti.
- Oro. XAU/USD di solito è quotato con due decimali, per esempio 2,650.45. Il punto in MT5 è 0.01, mentre la convenzione di pip usata qui (e nei calcolatori di Fips) è 0.10. Uno stop di $4.00 equivale a 400 punti, 40 pip e $4.00 di prezzo.
Il pericolo è che sull'oro il "pip" non ha una convenzione unica. Alcuni trader chiamano pip $0.01, altri $0.10, altri ancora $1.00. Se qualcuno ti consiglia uno "stop da 40 pip" intendendo $40 di prezzo, e tu inserisci 40 in un calcolatore che considera il pip dell'oro pari a $0.10, dimensioni la posizione per uno stop di $4.00 e ti ritrovi dieci volte troppo grande. La soluzione è semplice: converti prima lo stop in distanza di prezzo ($4.00, oppure 0.00250), poi in pip usando la tabella qui sopra.
Come calcolare i lotti passo dopo passo?
- Stabilisci l'importo a rischio: saldo × percentuale di rischio.
- Misura la distanza dello stop in prezzo, poi convertila in pip.
- Trova il valore del pip per 1.00 lotto nella valuta del tuo conto.
- Dividi l'importo a rischio per (pip × valore del pip).
- Arrotonda per difetto allo step di lotto del broker.
Se preferisci lavorare direttamente dalla specifica del simbolo in MT5, la stessa formula espressa nei termini del broker è:
Perdita per 1.00 lotto = (Distanza stop in prezzo ÷ Tick size) × Tick value
Dimensione del lotto   = Importo a rischio ÷ Perdita per 1.00 lotto
Per EUR/USD con tick size 0.00001 e tick value $1: uno stop di 0.00250 equivale a 250 tick × $1 = $250 per lotto, che coincide con 25 pip × $10.
Esempio 1: EUR/USD, conto da $10,000, rischio 1%, stop di 25 pip
Su EUR/USD la valuta di quotazione è il dollaro, quindi per un conto in USD il valore del pip è fisso: $10 per lotto.
- Importo a rischio: $10,000 × 0.01 = $100
- Perdita per 1.00 lotto allo stop: 25 pip × $10 = $250
- Dimensione del lotto: $100 ÷ $250 = 0.40 lotti
- Verifica: 0.40 × 25 × $10 = $100
Lo stesso conto con uno stop di 50 pip opererebbe 0.20 lotti. Il rischio in dollari resta $100; cambia solo la dimensione. Il calcolatore EUR/USD fa questo conto con il tuo saldo e il tuo stop.
Esempio 2: USD/JPY con conversione di valuta
Su USD/JPY la valuta di quotazione è lo yen, quindi un pip su 1.00 lotto vale 1,000 JPY. Per dimensionare in dollari devi convertire al cambio corrente. Questo esempio presuppone USD/JPY = 150.00; quando operi, usa il cambio in tempo reale.
- Conto da $10,000, rischio 1%: $100
- Stop: 30 pip (0.30 di prezzo)
- Valore del pip per lotto in USD: 1,000 JPY ÷ 150.00 = $6.6667
- Perdita per 1.00 lotto: 30 × $6.6667 = $200.00
- Dimensione del lotto: $100 ÷ $200 = 0.50 lotti
Puoi anche fare tutto in yen: $100 × 150 = 15,000 JPY di rischio; 15,000 ÷ (30 × 1,000) = 0.50 lotti. Il risultato è lo stesso.
Il cambio conta. Ipotizzando 140.00, il valore del pip sale a 1,000 ÷ 140 = $7.1429, la perdita per lotto diventa $214.29 e la dimensione scende a 0.4667, che arrotondi per difetto a 0.46 lotti. Usare qui un valore del pip superato di "$10 per pip" ti porterebbe a 0.33 lotti: un errore reale, ma tutt'altro che evidente. Il calcolatore USD/JPY applica la conversione al posto tuo.
Esempio 3: oro XAU/USD con uno stop di $4.00
L'oro è il simbolo su cui avviene la maggior parte degli errori di 10×, quindi ragiona prima in dollari di prezzo.
- Conto da $10,000, rischio 1%: $100
- Ingresso 2,650.00, stop 2,646.00: distanza dello stop $4.00 = 40 pip (a $0.10 per pip) = 400 punti MT5
- Perdita per 1.00 lotto: un movimento di $1.00 vale $100, quindi $4.00 × $100 = $400 (oppure 40 pip × $10 = $400)
- Dimensione del lotto: $100 ÷ $400 = 0.25 lotti
- Verifica: 0.25 × $400 = $100
Ora l'errore. Se leggi lo stop di $4.00 come "4 pip" e moltiplichi per $10, ottieni una perdita per lotto di $40 e una dimensione di 2.50 lotti. Allo stop, 2.50 lotti perdono 2.50 × $400 = $1,000, cioè il 10% del conto invece dell'1%. Se sbagli nell'altro senso e inserisci i 400 punti come pip, dimensioni a 0.025, arrotondi a 0.02 lotti e rischi $80 invece di $100: sbagliato, ma nella direzione prudente. Il calcolatore XAU/USD accetta lo stop come livello di prezzo o in pip, quindi puoi inserire il prezzo e saltare del tutto la questione della convenzione.
Esempio 4: CFD sull'indice NAS100
I CFD su indici non hanno una dimensione di contratto universale. Molti broker impostano 1.00 lotto = 1 × l'indice, così un punto dell'indice vale $1 per lotto, ma alcuni usano 10 × o 0.1 ×. Controlla la dimensione del contratto in MT5 prima di dimensionare qualsiasi cosa: clic destro sul simbolo nella finestra Market Watch, scegli Specifiche e leggi dimensione del contratto, tick size, tick value, volume minimo e step di volume.
Ipotizziamo una dimensione del contratto pari a 1, quindi $1 per punto dell'indice per lotto:
- Conto da $10,000, rischio 1%: $100
- Stop: 50 punti dell'indice
- Perdita per 1.00 lotto: 50 × $1 = $50
- Dimensione del lotto: $100 ÷ $50 = 2.00 lotti
Su un broker dove la dimensione del contratto è 10, la stessa operazione vale $10 per punto per lotto: $100 ÷ (50 × $10) = 0.20 lotti. Con un contratto da 0.1 sarebbero 20.00 lotti. Stesso grafico, stesso stop, e dimensioni corrette che variano di un fattore cento. Tieni presente anche che il NAS100 è spesso quotato con due decimali, quindi 50 punti dell'indice possono comparire in MT5 come 5,000 punti. US30 funziona allo stesso modo; verifica la sua specifica a parte invece di dare per scontato che coincida con quella del NAS100. Il calcolatore NAS100 usa il contratto più diffuso da 1 × indice; se la specifica del tuo broker è diversa, scala il risultato in proporzione.
Esempio 5: FTMO 2-Step da $100K, dimensionato sul limite di perdita giornaliera
Su un conto prop firm il rischio per operazione è solo metà del problema: la dimensione deve rispettare anche il limite di perdita giornaliera della società. Le regole usate qui sono quelle della FTMO Challenge 2-Step (Standard), verificate sul regolamento ufficiale di FTMO il 26 settembre 2026. Le regole cambiano, quindi controllale sulla pagina di FTMO prima di operare.
- Perdita giornaliera 5%: l'equity non può scendere sotto il saldo delle 00:00 CE(S)T meno il 5% del capitale iniziale. Su $100,000 sono $5,000.
- Perdita massima 10%, statica: l'equity non può scendere sotto $90,000.
Entrambi i limiti si misurano sull'equity, quindi le perdite aperte contano prima ancora che tu chiuda qualcosa.
Passo 1: fissa un budget giornaliero sotto il limite della società. Se dimensioni ogni operazione all'1% ($1,000), cinque operazioni in perdita nello stesso giorno portano l'equity esattamente al pavimento di $95,000, e spread, commissioni o slippage sull'ultima ti spingono oltre. Un piano più sostenibile è uno stop giornaliero personale pari a metà del limite della società, $2,500, con un rischio per operazione dello 0.5%, cioè $500. Cinque perdite piene ti fermano per la giornata lasciandoti ancora $2,500 di margine dalla violazione.
Passo 2: dimensiona l'operazione. EUR/USD, stop di 20 pip:
- Perdita per 1.00 lotto: 20 × $10 = $200
- Dimensione del lotto: $500 ÷ $200 = 2.50 lotti
Passo 3: ricontrolla lo spazio rimasto prima di ogni operazione. Supponi che la giornata sia iniziata con un saldo di $100,000 e che tu sia già in perdita di $1,800. Spazio fino al pavimento di FTMO: $3,200. Spazio fino al tuo stop personale: $700. Un rischio per operazione di $500 ci sta ancora. Dopo un'altra perdita la giornata è a −$2,300 e restano solo $200 fino al tuo stop, quindi l'operazione successiva o la dimensioni a $200 ÷ $200 = 1.00 lotto o non la apri.
Passo 4: ricorda quale pavimento scatta per primo. Il pavimento giornaliero sta il 5% del capitale iniziale sotto il saldo di inizio giornata, quindi una giornata che parte da $102,000 ha il pavimento a $97,000. Ma se il conto è sceso a un saldo di $93,000, il pavimento giornaliero sarebbe $88,000 mentre quello statico della perdita massima è $90,000. Scatta prima la perdita massima, e il tuo margine è di $3,000, non di $5,000. Conta anche le posizioni aperte tutte insieme: due operazioni da 2.50 lotti aperte contemporaneamente mettono a rischio $1,000 rispetto al limite giornaliero, non $500.
Il calcolatore FTMO svolge questo dimensionamento con le taglie di conto di FTMO, e la guida su come si calcola il drawdown giornaliero delle prop firm spiega le basi di calcolo (saldo, il maggiore tra saldo ed equity, equity) usate dalle diverse società.
Come arrotondare la dimensione del lotto allo step del broker?
Arrotonda sempre per difetto allo step di volume, che sulla maggior parte dei simboli forex e sull'oro è 0.01. 0.4667 diventa 0.46, non 0.47. Arrotondare per eccesso aggiunge un rischio che non avevi previsto; arrotondare per difetto lo riduce solo di poco.
Il lotto minimo è un vincolo separato. Un conto da $500 che rischia l'1% ($5) con uno stop di 60 pip su EUR/USD arriva a $5 ÷ (60 × $10) = 0.0083 lotti, sotto il minimo di 0.01. L'operazione più piccola disponibile, 0.01 lotti, rischia 0.01 × 60 × $10 = $6, cioè l'1.2%. Le tue opzioni sono accettare consapevolmente quel rischio più alto, trovare uno stop più stretto che il grafico giustifichi davvero, oppure rinunciare all'operazione. Spostare lo stop solo per far quadrare la dimensione è l'opzione sbagliata.
Devi aggiungere lo spread alla distanza dello stop?
Sì. Una posizione long si apre all'ask e il suo stop scatta sul bid, quindi quando lo stop viene colpito lo spread fa parte della perdita. Per le posizioni short vale l'inverso. Dimensiona usando la distanza dello stop più lo spread tipico, più lo slippage che ti aspetti in quella fascia oraria.
Riprendendo l'Esempio 1 con uno spread di 1 pip: 25 + 1 = 26 pip. $100 ÷ (26 × $10) = 0.3846, arrotondato per difetto a 0.38 lotti, e la perdita completa allo stop è 0.38 × 26 × $10 = $98.80.
Le commissioni si possono includere allo stesso modo. Per esempio, una commissione di $7 per lotto andata e ritorno su EUR/USD equivale a 0.7 pip a $10 per pip. Su uno scalp con stop di 10 pip è il 7% della distanza dello stop, e ignorarla rende ogni perdita un po' più grande del previsto.
Come si calcola la dimensione del lotto se il conto non è in USD?
Converti nella stessa valuta l'importo a rischio oppure il valore del pip. Prendi un conto in EUR da €10,000 che rischia l'1%, cioè €100, con uno stop di 25 pip su EUR/USD, e ipotizza EUR/USD = 1.0800:
- Valore del pip per lotto in EUR: $10 ÷ 1.0800 = €9.259
- Dimensione del lotto: €100 ÷ (25 × €9.259) = 0.432, arrotondato per difetto a 0.43 lotti
- Verifica: 0.43 × 25 × €9.259 = €99.54
Oppure converti il rischio: €100 × 1.0800 = $108; $108 ÷ (25 × $10) = 0.432. Il risultato è lo stesso. Il calcolatore del valore del pip ti mostra il valore del pip nella valuta del tuo conto.
Quali sono gli errori più comuni nel calcolo dei lotti?
- Usare i punti come se fossero pip, o una convenzione diversa per il pip dell'oro. È l'errore di 10× dell'Esempio 3. Converti prima in distanza di prezzo.
- Dare per scontato $10 per pip su ogni coppia. Vale solo per le coppie quotate in USD su un conto in USD. USD/JPY, i cross e i conti non in USD richiedono tutti una conversione.
- Dare per scontata la dimensione del contratto degli indici. Controlla la specifica in MT5 per ogni nuovo broker e ogni nuovo simbolo.
- Arrotondare per eccesso, o ignorare spread e commissioni. Entrambe le cose rendono ogni perdita un po' più grande del previsto.
- Dimensionare ogni operazione isolatamente. Tre posizioni correlate (per esempio long EUR/USD, long GBP/USD e short USD/CHF) all'1% ciascuna si comportano più come un'unica posizione al 3%.
- Scegliere prima il lotto e poi piazzare lo stop in modo che ci stia. Lo stop va dove l'idea di trading viene invalidata. La dimensione viene dopo.
Come cambiano la dimensione del lotto le serie di perdite e il drawdown?
Un rischio per operazione che sembra piccolo diventa un drawdown reale nel corso di una serie di perdite, e le serie di perdite sono una parte normale di qualsiasi strategia.
Se ricalcoli l'1% sul saldo corrente dopo ogni perdita, dieci perdite consecutive portano il conto a 0.99^10 = 90.44% del punto di partenza, un drawdown del 9.56%. Per tornare in pari serve un guadagno del 10.57%. Al 2% per operazione, la stessa serie lascia 0.98^10 = 81.71%, un drawdown del 18.29%, e per recuperare serve un guadagno del 22.39%. Se invece mantieni un rischio fisso in dollari senza ricalcolarlo, dieci perdite da $100 costano esattamente il 10% di un conto da $10,000.
Per i conti prop firm si tratta di aritmetica diretta contro le regole. Su un FTMO 2-Step da $100K, dieci perdite fisse da $1,000 ciascuna raggiungono la perdita massima di $10,000. Dimensionare sul saldo corrente riduce le posizioni man mano che il drawdown si allarga: ti concede qualche operazione in più prima di toccare un limite, ma rallenta il recupero. La guida alla gestione del rischio approfondisce il dimensionamento a frazione fissa, gli R-multipli e il recupero.
Che ruolo ha il diario di trading?
La formula presuppone che lo stop per cui hai dimensionato sia la perdita che subisci davvero. Lo storico delle tue operazioni ti dice se è vero: se lo slippage sulle notizie, gli spread più larghi all'apertura o uno stop spostato rendono le tue perdite reali più grandi di 1R. È a questo che serve un diario di trading. Fips è in beta privata con accesso tramite lista d'attesa; sincronizza le operazioni MT5 tramite la investor password in sola lettura, MT4 allo stesso modo, e le altre piattaforme tramite una chiave API in sola lettura o un file CSV. I calcolatori, incluso il Calcolatore di Lotti, funzionano senza account.
Domande frequenti
Che lotto usare con un conto da $100?
Con un rischio dell'1%, $100 consentono $1 per operazione. L'operazione standard più piccola, 0.01 lotti su EUR/USD, perde $0.10 per pip, quindi anche uno stop di 20 pip rischia $2, cioè il 2% del conto. Sui conti molto piccoli è il lotto minimo del broker, non la tua percentuale di rischio, a fissare il limite inferiore di quanto rischi.
Che lotto usare con un conto da $1,000?
Con un rischio dell'1% ($10) e uno stop di 20 pip su EUR/USD: $10 ÷ (20 × $10) = 0.05 lotti. Con uno stop di 40 pip sono 0.02 lotti (0.025 arrotondato per difetto). La risposta dipende sempre dalla distanza dello stop, ed è per questo che non esiste un unico lotto corretto per un dato saldo.
Come si calcola il lotto sull'oro?
Misura lo stop in dollari di prezzo, poi usa $100 per ogni movimento di $1.00 per 1.00 lotto. Uno stop di $5.00 costa $500 per lotto, quindi $100 di rischio corrispondono a 0.20 lotti. La conversione in "pip" è facoltativa; ragionare in prezzo evita l'errore di convenzione di 10×.
Un pip vale sempre $10?
No. $10 per pip per 1.00 lotto vale per le coppie quotate in USD, come EUR/USD e GBP/USD, su un conto in USD. Su USD/JPY un pip vale 1,000 JPY, che in dollari varia con il tasso di cambio. Oro, argento e indici hanno dimensioni di contratto proprie.
Meglio dimensionare sul saldo o sull'equity?
La maggior parte dei trader dimensiona sul saldo e ne rischia una percentuale fissa. Se hai già posizioni aperte, dimensionare sull'equity, oppure sottrarre il rischio già aperto, è più prudente. Sui conti prop firm i limiti si misurano sull'equity, quindi le perdite aperte contano ai fini della perdita giornaliera e massima, qualunque sia la base su cui dimensioni.