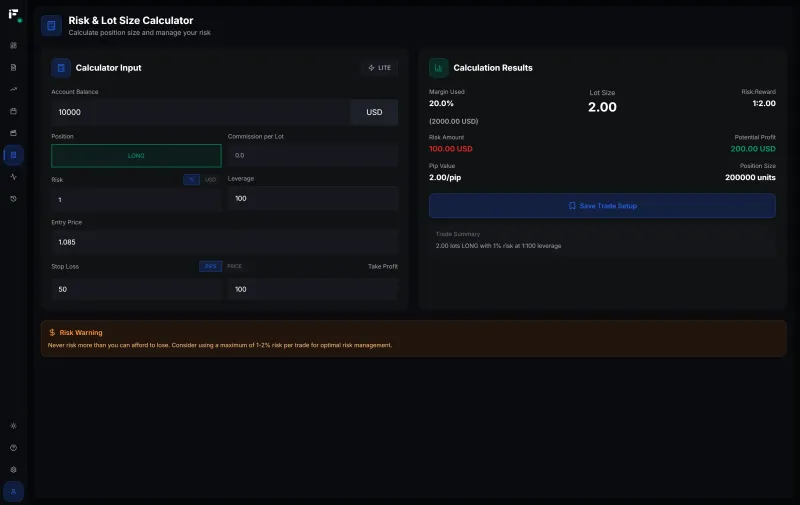
Cómo calcular el lotaje en forex: divide el dinero que estás dispuesto a perder en la operación entre lo que perdería un lote estándar en tu stop. Es decir, lotaje = importe en riesgo ÷ (distancia al stop en pips × valor del pip por 1.00 lote).
Importe en riesgo = Saldo de la cuenta × % de riesgo
Lotaje            = Importe en riesgo ÷ (Distancia al stop en pips × Valor del pip por 1.00 lote)
El stop sale del gráfico, el porcentaje de riesgo sale de tu plan y el lotaje es el resultado. Lo difícil está en el denominador: qué es un pip en el símbolo que operas y cuánto vale en la divisa de tu cuenta. De ahí salen los errores reales de dimensionamiento, y la mayoría se equivoca por un factor de diez. A continuación tienes las unidades, la trampa del pip frente al punto, cinco ejemplos resueltos y los ajustes que convierten la respuesta de manual en una orden que puedes enviar.
¿Qué es un lote en forex?
Un lote es la unidad estándar de tamaño de una operación. En un par de divisas, 1.00 lote son 100,000 unidades de la divisa base. Los brokers te dejan operar fracciones, y esas fracciones tienen nombre propio:
| Nombre | Lotaje en MT5 | Unidades de divisa base | Valor del pip en EUR/USD |
|---|---|---|---|
| Lote estándar | 1.00 | 100,000 | $10.00 |
| Minilote | 0.10 | 10,000 | $1.00 |
| Microlote | 0.01 | 1,000 | $0.10 |
El valor del pip escala de forma lineal: 0.37 lotes en EUR/USD son $3.70 por pip. Otros instrumentos usan tamaños de contrato distintos, así que el mismo "1.00 lote" puede llevar un riesgo muy diferente:
| Instrumento | 1.00 lote | Un pip | Valor por pip por 1.00 lote |
|---|---|---|---|
| EUR/USD, GBP/USD | 100,000 unidades | 0.0001 | $10 |
| USD/JPY | 100,000 unidades | 0.01 | 1,000 JPY (unos $6.67 a 150.00) |
| XAU/USD (oro) | 100 oz | 0.10 | $10, así que un movimiento de $1.00 son $100 |
| XAG/USD (plata) | 5,000 oz | 0.01 | $50 |
| NAS100, US30 (CFD) | normalmente 1 × índice | 1 punto | normalmente $1 por punto, depende del broker |
¿Qué diferencia hay entre un pip y un punto?
Un pip es la unidad convencional en la que los traders expresan sus stops. Un punto es el paso de precio más pequeño del símbolo en MT5. No son lo mismo, y confundirlos es la forma más habitual de abrir una operación diez veces más grande o más pequeña de lo previsto.
- Cotizaciones FX de 5 decimales. El EUR/USD cotiza como 1.08452. El quinto decimal es el punto (0.00001) y el cuarto es el pip (0.0001). Por tanto, 1 pip = 10 puntos. Un stop de 25 pips aparece en MT5 como 250 puntos.
- Cotizaciones JPY de 3 decimales. El USD/JPY cotiza como 150.125. El punto es 0.001 y el pip es 0.01. De nuevo, 1 pip = 10 puntos.
- Oro. El XAU/USD suele cotizar con dos decimales, por ejemplo 2,650.45. El punto de MT5 es 0.01, mientras que la convención de pip que usamos aquí (y en las calculadoras de Fips) es 0.10. Un stop de $4.00 son 400 puntos, 40 pips y $4.00 de precio.
El peligro es que en el oro no existe una única convención de "pip". Hay traders que llaman pip a $0.01, otros a $0.10 y otros a $1.00. Si alguien te dice que uses un "stop de 40 pips" y se refiere a $40 de precio, y tú metes 40 en una calculadora que trata el pip del oro como $0.10, dimensionas para un stop de $4.00 y acabas con una posición diez veces mayor. La solución es sencilla: convierte primero el stop en distancia de precio ($4.00, o 0.00250) y después pásalo a pips con la tabla de arriba.
¿Cómo calcular el lotaje paso a paso?
- Decide el importe en riesgo: saldo × porcentaje de riesgo.
- Mide la distancia al stop en precio y conviértela a pips.
- Busca el valor del pip por 1.00 lote en la divisa de tu cuenta.
- Divide el importe en riesgo entre (pips × valor del pip).
- Redondea hacia abajo al paso de lote de tu broker.
Si prefieres trabajar directamente con la especificación del símbolo en MT5, la misma fórmula en términos del broker queda así:
Pérdida por 1.00 lote = (Distancia al stop en precio ÷ Tamaño del tick) × Valor del tick
Lotaje                = Importe en riesgo ÷ Pérdida por 1.00 lote
Para el EUR/USD con un tamaño de tick de 0.00001 y un valor de tick de $1: un stop de 0.00250 son 250 ticks × $1 = $250 por lote, que coincide con 25 pips × $10.
Ejemplo 1: EUR/USD, cuenta de $10,000, riesgo del 1%, stop de 25 pips
El EUR/USD tiene el USD como divisa cotizada, así que en una cuenta en dólares el valor del pip es fijo: $10 por lote.
- Importe en riesgo: $10,000 × 0.01 = $100
- Pérdida por 1.00 lote en el stop: 25 pips × $10 = $250
- Lotaje: $100 ÷ $250 = 0.40 lotes
- Comprobación: 0.40 × 25 × $10 = $100
La misma cuenta con un stop de 50 pips operaría 0.20 lotes. El riesgo en dólares se queda en $100; solo cambia el tamaño. La calculadora de EUR/USD hace este cálculo con tu propio saldo y tu stop.
Ejemplo 2: USD/JPY con conversión de divisa
En el USD/JPY la divisa cotizada es el yen, así que un pip en 1.00 lote son 1,000 JPY. Para dimensionar en dólares, convierte al tipo de cambio actual. Este ejemplo supone USD/JPY = 150.00; cuando operes, usa el tipo en vivo.
- Cuenta de $10,000, riesgo del 1%: $100
- Stop: 30 pips (0.30 de precio)
- Valor del pip por lote en USD: 1,000 JPY ÷ 150.00 = $6.6667
- Pérdida por 1.00 lote: 30 × $6.6667 = $200.00
- Lotaje: $100 ÷ $200 = 0.50 lotes
También puedes hacerlo todo en yenes: $100 × 150 = 15,000 JPY de riesgo; 15,000 ÷ (30 × 1,000) = 0.50 lotes. Mismo resultado.
El tipo de cambio importa. Con un supuesto de 140.00, el valor del pip sube a 1,000 ÷ 140 = $7.1429, la pérdida por lote pasa a $214.29 y el tamaño baja a 0.4667, que redondeas hacia abajo a 0.46 lotes. Usar aquí un valor del pip desfasado de "$10 por pip" te daría 0.33 lotes, un error real pero nada evidente. La calculadora de USD/JPY aplica la conversión por ti.
Ejemplo 3: oro XAU/USD con un stop de $4.00
El oro es donde se producen la mayoría de los errores de 10×, así que trabaja primero en dólares de precio.
- Cuenta de $10,000, riesgo del 1%: $100
- Entrada en 2,650.00, stop en 2,646.00: distancia al stop $4.00 = 40 pips (a $0.10 por pip) = 400 puntos de MT5
- Pérdida por 1.00 lote: un movimiento de $1.00 son $100, así que $4.00 × $100 = $400 (o 40 pips × $10 = $400)
- Lotaje: $100 ÷ $400 = 0.25 lotes
- Comprobación: 0.25 × $400 = $100
Ahora, el error. Si lees el stop de $4.00 como "4 pips" y lo multiplicas por $10, obtienes una pérdida por lote de $40 y un tamaño de 2.50 lotes. En el stop, 2.50 lotes pierden 2.50 × $400 = $1,000, es decir, el 10% de la cuenta en lugar del 1%. Si te equivocas en el sentido contrario y metes los 400 puntos como pips, dimensionas a 0.025, redondeas a 0.02 lotes y arriesgas $80 en lugar de $100: mal, pero en la dirección segura. La calculadora de XAU/USD acepta el stop como nivel de precio o en pips, así que puedes introducir el precio y olvidarte de la convención.
Ejemplo 4: CFD sobre el índice NAS100
Los CFD sobre índices no tienen un tamaño de contrato universal. Muchos brokers fijan 1.00 lote = 1 × el índice, con lo que un punto del índice vale $1 por lote, pero otros usan 10 × o 0.1 ×. Comprueba el tamaño del contrato en MT5 antes de dimensionar nada: haz clic derecho en el símbolo en la Observación del Mercado, elige Especificación y lee el tamaño del contrato, el tamaño del tick, el valor del tick, el volumen mínimo y el paso de volumen.
Supongamos un tamaño de contrato de 1, es decir, $1 por punto del índice y por lote:
- Cuenta de $10,000, riesgo del 1%: $100
- Stop: 50 puntos del índice
- Pérdida por 1.00 lote: 50 × $1 = $50
- Lotaje: $100 ÷ $50 = 2.00 lotes
En un broker donde el tamaño del contrato es 10, la misma operación supone $10 por punto y por lote: $100 ÷ (50 × $10) = 0.20 lotes. Con un contrato de 0.1 serían 20.00 lotes. El mismo gráfico, el mismo stop y un rango de tamaños correctos que se multiplica por cien. Ten en cuenta también que el NAS100 suele cotizar con dos decimales, así que 50 puntos del índice pueden aparecer en MT5 como 5,000 puntos. El US30 funciona igual; confirma su especificación por separado en lugar de dar por hecho que coincide con la del NAS100. La calculadora de NAS100 usa el contrato habitual de 1 × índice; si la especificación de tu broker es distinta, escala el resultado según la proporción.
Ejemplo 5: FTMO 2-Step de $100K, dimensionado frente al límite de pérdida diaria
En una cuenta de prop firm, el riesgo por operación es solo la mitad del problema: tu tamaño también tiene que respetar el límite de pérdida diaria de la empresa. Las reglas que usamos aquí son las del FTMO Challenge 2-Step (Standard), comprobadas con las reglas oficiales de FTMO el 26 de septiembre de 2026. Las reglas cambian, así que confírmalas en la página de FTMO antes de operar.
- Pérdida diaria del 5%: el equity no puede caer por debajo del saldo de las 00:00 CE(S)T menos el 5% del capital inicial. Sobre $100,000, eso son $5,000.
- Pérdida máxima del 10%, estática: el equity no puede caer por debajo de $90,000.
Ambos límites se miden sobre el equity (el patrimonio en tiempo real), así que las pérdidas abiertas cuentan antes de que cierres nada.
Paso 1: fija un presupuesto diario por debajo del límite de la empresa. Si dimensionas cada operación al 1% ($1,000), cinco pérdidas en un mismo día dejan el equity exactamente en el suelo de $95,000, y el spread, la comisión o el deslizamiento de la última te empujan a atravesarlo. Un plan más realista es un stop diario personal a la mitad del límite de la empresa, $2,500, y un riesgo por operación del 0.5%, $500. Así, cinco pérdidas completas te detienen ese día con $2,500 todavía entre tú y el incumplimiento.
Paso 2: dimensiona la operación. EUR/USD, stop de 20 pips:
- Pérdida por 1.00 lote: 20 × $10 = $200
- Lotaje: $500 ÷ $200 = 2.50 lotes
Paso 3: vuelve a comprobar el margen restante antes de cada operación. Supón que el día empezó con un saldo de $100,000 y ya vas perdiendo $1,800. Margen hasta el suelo de FTMO: $3,200. Margen hasta tu stop personal: $700. El riesgo por operación de $500 todavía cabe. Tras otra pérdida, el día va en −$2,300 y solo quedan $200 hasta tu propio stop, así que la siguiente operación o se dimensiona a $200 ÷ $200 = 1.00 lote o no se abre.
Paso 4: recuerda qué suelo manda. El suelo diario está un 5% del capital inicial por debajo del saldo de inicio del día, así que un día que empieza en $102,000 tiene el suelo en $97,000. Pero si la cuenta ha ido bajando hasta un saldo de $93,000, el suelo diario quedaría en $88,000 mientras que el suelo estático de pérdida máxima está en $90,000. La pérdida máxima manda antes, y tu margen es de $3,000, no de $5,000. Cuenta también las posiciones abiertas en conjunto: dos operaciones de 2.50 lotes abiertas a la vez ponen $1,000 en riesgo frente al límite diario, no $500.
La calculadora de FTMO resuelve este dimensionamiento con los tamaños de cuenta de FTMO, y la guía sobre cómo se calcula el drawdown diario de una prop firm explica las bases de saldo, del mayor de los dos y de equity que usan las distintas empresas.
¿Cómo redondear el lotaje al paso de lote de tu broker?
Redondea siempre hacia abajo al paso de volumen, que es 0.01 en la mayoría de los símbolos de forex y del oro. 0.4667 pasa a 0.46, no a 0.47. Redondear hacia arriba añade un riesgo que no habías planificado; redondear hacia abajo solo lo recorta un poco.
El lote mínimo es una restricción aparte. Una cuenta de $500 que arriesga el 1% ($5) con un stop de 60 pips en EUR/USD da $5 ÷ (60 × $10) = 0.0083 lotes, por debajo del mínimo de 0.01. La operación más pequeña disponible, 0.01 lotes, arriesga 0.01 × 60 × $10 = $6, es decir, el 1.2%. Tus opciones son aceptar ese riesgo mayor sabiendo lo que haces, buscar un stop más ajustado que el gráfico justifique de verdad o no entrar. Mover el stop solo para que cuadre el tamaño es la opción equivocada.
¿Hay que sumar el spread a la distancia al stop?
Sí. Una posición larga se abre al precio ask y su stop se ejecuta en el bid, así que el spread forma parte de la pérdida cuando salta el stop. En los cortos ocurre lo mismo a la inversa. Dimensiona con la distancia al stop más el spread habitual, más el deslizamiento que esperes a esa hora del día.
Con el Ejemplo 1 y un spread de 1 pip: 25 + 1 = 26 pips. $100 ÷ (26 × $10) = 0.3846, redondeado hacia abajo a 0.38 lotes, y la pérdida completa en el stop es 0.38 × 26 × $10 = $98.80.
La comisión se puede incorporar de la misma manera. Por ejemplo, una comisión de $7 por lote ida y vuelta en EUR/USD equivale a 0.7 pips a $10 por pip. En un scalp de 10 pips eso es el 7% de la distancia al stop, y si lo ignoras cada pérdida acaba siendo algo mayor de lo planificado.
¿Cómo calcular el lotaje si tu cuenta no está en USD?
Convierte el importe en riesgo o el valor del pip a la misma divisa. Toma una cuenta en EUR de €10,000 que arriesga el 1%, €100, con un stop de 25 pips en EUR/USD, y supón EUR/USD = 1.0800:
- Valor del pip por lote en EUR: $10 ÷ 1.0800 = €9.259
- Lotaje: €100 ÷ (25 × €9.259) = 0.432, redondeado hacia abajo a 0.43 lotes
- Comprobación: 0.43 × 25 × €9.259 = €99.54
O convierte el riesgo: €100 × 1.0800 = $108; $108 ÷ (25 × $10) = 0.432. Mismo resultado. La calculadora del valor del pip te muestra el valor del pip en la divisa de tu cuenta.
¿Cuáles son los errores más comunes al calcular el lotaje?
- Usar puntos como si fueran pips, o una convención distinta de pip en el oro. Es el error de 10× del Ejemplo 3. Convierte primero a distancia de precio.
- Dar por hecho que el pip vale $10 en todos los pares. Eso solo se cumple en pares cotizados en USD dentro de una cuenta en USD. El USD/JPY, los cruces y las cuentas que no están en USD necesitan conversión.
- Suponer el tamaño de contrato de los índices. Revisa la especificación en MT5 con cada broker nuevo y con cada símbolo nuevo.
- Redondear hacia arriba, o ignorar el spread y la comisión. Las dos cosas hacen que cada pérdida sea algo mayor de lo planificado.
- Dimensionar cada operación de forma aislada. Tres posiciones correlacionadas (por ejemplo, largo en EUR/USD, largo en GBP/USD y corto en USD/CHF) al 1% cada una se comportan más bien como una sola posición del 3%.
- Elegir primero el lotaje y luego colocar el stop para que encaje. El stop va donde la idea de la operación queda invalidada. El tamaño viene después.
¿Cómo cambian las rachas de pérdidas y el drawdown tu lotaje?
Un riesgo por operación que parece pequeño se convierte en un drawdown real a lo largo de una serie de pérdidas, y las rachas perdedoras son algo normal en cualquier estrategia.
Si recalculas el 1% sobre el saldo actual después de cada pérdida, diez pérdidas seguidas dejan la cuenta en 0.99^10 = 90.44% del punto de partida, un drawdown del 9.56%. Para recuperarlo necesitas una ganancia del 10.57%. Al 2% por operación, la misma racha deja 0.98^10 = 81.71%, un drawdown del 18.29%, y hace falta una ganancia del 22.39% para volver. Si en lugar de recalcular mantienes un riesgo fijo en dólares, diez pérdidas de $100 cuestan exactamente el 10% de una cuenta de $10,000.
En las cuentas de prop firm esto es aritmética directa contra las reglas. En un FTMO 2-Step de $100K, diez pérdidas fijas de $1,000 cada una alcanzan la pérdida máxima de $10,000. Dimensionar sobre el saldo actual reduce las posiciones a medida que el drawdown se hace más profundo, lo que te da más operaciones antes de tocar un límite pero ralentiza la recuperación. La guía de gestión de riesgo trata con más detalle el dimensionamiento por fracción fija, los múltiplos de R y la recuperación.
¿Dónde encaja un diario de trading?
La fórmula da por hecho que el stop para el que dimensionaste es la pérdida que realmente asumes. Tu historial de operaciones te dice si eso es cierto: si el deslizamiento en noticias, los spreads más amplios en la apertura o un stop movido hacen que tus pérdidas reales sean mayores que 1R. Para eso sirve un diario de trading. Fips está en beta privada, con acceso mediante lista de espera; sincroniza las operaciones de MT5 a través de la contraseña de inversor de solo lectura, las de MT4 de la misma forma, y las de otras plataformas mediante una clave API de solo lectura o por CSV. Las calculadoras, incluida la Calculadora de Lotes, funcionan sin cuenta.
Preguntas frecuentes
¿Qué lotaje debo usar en una cuenta de $100?
Con un riesgo del 1%, $100 te permiten arriesgar $1 por operación. La operación estándar más pequeña, 0.01 lotes en EUR/USD, pierde $0.10 por pip, así que incluso un stop de 20 pips arriesga $2, es decir, el 2% de la cuenta. En cuentas muy pequeñas, lo que marca el mínimo que arriesgas es el lote mínimo del broker, no tu porcentaje de riesgo.
¿Qué lotaje debo usar en una cuenta de $1,000?
Con un riesgo del 1% ($10) y un stop de 20 pips en EUR/USD: $10 ÷ (20 × $10) = 0.05 lotes. Con un stop de 40 pips son 0.02 lotes (0.025 redondeado hacia abajo). La respuesta depende siempre de la distancia al stop, y por eso no existe un único lotaje correcto para un saldo determinado.
¿Cómo se calcula el lotaje en el oro?
Mide el stop en dólares de precio y aplica $100 por cada movimiento de $1.00 por 1.00 lote. Un stop de $5.00 cuesta $500 por lote, así que $100 de riesgo son 0.20 lotes. Pasarlo a "pips" es opcional; trabajar en precio evita el error de convención de 10×.
¿Un pip vale siempre $10?
No. Los $10 por pip por 1.00 lote se aplican a pares cotizados en USD, como EUR/USD y GBP/USD, en una cuenta en USD. En el USD/JPY son 1,000 JPY por pip, una cifra que en dólares varía con el tipo de cambio. El oro, la plata y los índices tienen sus propios tamaños de contrato.
¿Debo dimensionar sobre el saldo o sobre el equity?
La mayoría de los traders dimensiona sobre el saldo y arriesga un porcentaje fijo de él. Si ya tienes posiciones abiertas, dimensionar sobre el equity, o restar el riesgo que ya está abierto, es más conservador. En las cuentas de prop firm los límites se miden sobre el equity, así que las pérdidas abiertas cuentan para la pérdida diaria y la máxima, sea cual sea la base que uses para dimensionar.