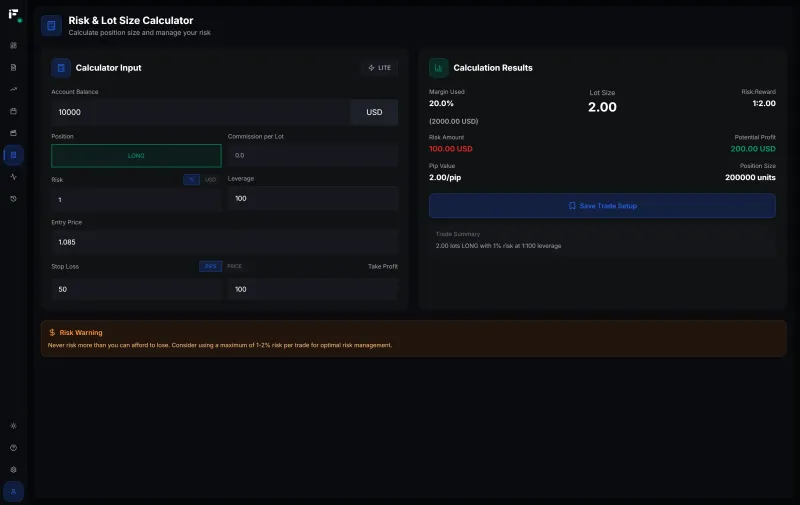
Pour calculer la taille de lot en forex, divisez la somme que vous acceptez de perdre sur le trade par la perte que subirait un lot standard au niveau de votre stop : taille de lot = montant risqué ÷ (distance du stop en pips × valeur du pip pour 1.00 lot).
Montant risqué = Solde du compte × Risque %
Taille de lot  = Montant risqué ÷ (Distance du stop en pips × Valeur du pip pour 1.00 lot)
Le stop vient du graphique, le pourcentage de risque vient de votre plan, et la taille de lot est le résultat. La difficulté se trouve au dénominateur : ce qu'est un pip sur le symbole que vous tradez, et ce qu'il vaut dans la devise de votre compte. C'est là que naissent les vraies erreurs de calibrage, et la plupart d'entre elles sont fausses d'un facteur dix. Vous trouverez ci-dessous les unités, le piège pip contre point, cinq exemples chiffrés et les ajustements qui transforment la réponse du manuel en un ordre que vous pouvez réellement passer.
Qu'est-ce qu'un lot en forex ?
Un lot est l'unité standard de taille d'une position. Sur une paire de devises, 1.00 lot correspond à 100,000 unités de la devise de base. Les brokers vous laissent trader des fractions de lot, et ces fractions portent un nom :
| Nom | Taille de lot dans MT5 | Unités de devise de base | Valeur du pip sur EUR/USD |
|---|---|---|---|
| Lot standard | 1.00 | 100,000 | $10.00 |
| Mini lot | 0.10 | 10,000 | $1.00 |
| Micro lot | 0.01 | 1,000 | $0.10 |
La valeur du pip évolue de façon linéaire : 0.37 lot sur EUR/USD représente $3.70 par pip. Les autres instruments utilisent des tailles de contrat différentes, si bien que le même « 1.00 lot » porte un risque très différent d'un symbole à l'autre :
| Instrument | 1.00 lot | Un pip | Valeur du pip pour 1.00 lot |
|---|---|---|---|
| EUR/USD, GBP/USD | 100,000 unités | 0.0001 | $10 |
| USD/JPY | 100,000 unités | 0.01 | 1,000 JPY (environ $6.67 à 150.00) |
| XAU/USD (or) | 100 oz | 0.10 | $10, donc un mouvement de $1.00 vaut $100 |
| XAG/USD (argent) | 5,000 oz | 0.01 | $50 |
| NAS100, US30 (CFD) | en général 1 × l'indice | 1 point | en général $1 par point, selon le broker |
Quelle est la différence entre un pip et un point ?
Le pip est l'unité conventionnelle dans laquelle les traders expriment leurs stops. Le point est le plus petit pas de prix du symbole dans MT5. Ce n'est pas la même chose, et les confondre est la façon la plus courante de prendre une position dix fois trop grosse ou dix fois trop petite.
- Cotations forex à 5 décimales. L'EUR/USD est coté 1.08452. La cinquième décimale est le point (0.00001), la quatrième est le pip (0.0001). Donc 1 pip = 10 points. Un stop de 25 pips s'affiche dans MT5 comme 250 points.
- Cotations JPY à 3 décimales. L'USD/JPY est coté 150.125. Le point vaut 0.001, le pip vaut 0.01. Là encore, 1 pip = 10 points.
- L'or. Le XAU/USD est généralement coté avec deux décimales, par exemple 2,650.45. Le point MT5 vaut 0.01, alors que la convention de pip utilisée ici (et dans les calculateurs Fips) est 0.10. Un stop de $4.00 représente 400 points, 40 pips et $4.00 de prix.
Le danger, c'est qu'il n'existe pas de convention unique pour le « pip » sur l'or. Certains traders appellent pip un mouvement de $0.01, d'autres $0.10, d'autres $1.00. Si quelqu'un vous conseille un « stop de 40 pips » en pensant à $40 de prix, et que vous saisissez 40 dans un calculateur qui considère qu'un pip sur l'or vaut $0.10, vous calibrez pour un stop de $4.00 et vous vous retrouvez avec une position dix fois trop grosse. La parade est simple : convertissez d'abord le stop en distance de prix ($4.00, ou 0.00250), puis en pips à l'aide du tableau ci-dessus.
Comment calculer la taille de lot étape par étape ?
- Fixez le montant risqué : solde × pourcentage de risque.
- Mesurez la distance du stop en prix, puis convertissez-la en pips.
- Trouvez la valeur du pip pour 1.00 lot dans la devise de votre compte.
- Divisez le montant risqué par (pips × valeur du pip).
- Arrondissez à l'inférieur au pas de lot de votre broker.
Si vous préférez partir directement de la spécification du symbole dans MT5, voici la même formule exprimée dans les termes du broker :
Perte pour 1.00 lot = (Distance du stop en prix ÷ Taille du tick) × Valeur du tick
Taille de lot       = Montant risqué ÷ Perte pour 1.00 lot
Pour l'EUR/USD avec une taille de tick de 0.00001 et une valeur de tick de $1 : un stop de 0.00250 représente 250 ticks × $1 = $250 par lot, ce qui correspond bien à 25 pips × $10.
Exemple 1 : EUR/USD, compte de $10,000, risque de 1 %, stop de 25 pips
Sur l'EUR/USD, la devise de cotation est l'USD, donc la valeur du pip est fixe à $10 par lot pour un compte en dollars.
- Montant risqué : $10,000 × 0.01 = $100
- Perte pour 1.00 lot au stop : 25 pips × $10 = $250
- Taille de lot : $100 ÷ $250 = 0.40 lot
- Vérification : 0.40 × 25 × $10 = $100
Le même compte avec un stop de 50 pips traderait 0.20 lot. Le risque en dollars reste de $100 ; seule la taille change. Le calculateur EUR/USD fait ce calcul avec votre propre solde et votre propre stop.
Exemple 2 : USD/JPY, avec conversion de devise
Sur l'USD/JPY, la devise de cotation est le yen, donc un pip sur 1.00 lot vaut 1,000 JPY. Pour calibrer en dollars, il faut convertir au cours du moment. Cet exemple suppose un USD/JPY à 150.00 ; utilisez le cours réel au moment où vous tradez.
- Compte de $10,000, risque de 1 % : $100
- Stop : 30 pips (0.30 de prix)
- Valeur du pip par lot en USD : 1,000 JPY ÷ 150.00 = $6.6667
- Perte pour 1.00 lot : 30 × $6.6667 = $200.00
- Taille de lot : $100 ÷ $200 = 0.50 lot
Vous pouvez aussi tout faire en yens : $100 × 150 = 15,000 JPY de risque ; 15,000 ÷ (30 × 1,000) = 0.50 lot. Même résultat.
Le cours compte. Avec une hypothèse à 140.00, la valeur du pip monte à 1,000 ÷ 140 = $7.1429, la perte par lot passe à $214.29, et la taille descend à 0.4667, que vous arrondissez à l'inférieur à 0.46 lot. Utiliser ici une valeur de pip figée à « $10 par pip » vous ferait prendre 0.33 lot, une erreur bien réelle mais peu visible. Le calculateur USD/JPY applique la conversion à votre place.
Exemple 3 : l'or (XAU/USD) avec un stop de $4.00
C'est sur l'or que surviennent la plupart des erreurs d'un facteur 10 : raisonnez donc d'abord en dollars de prix.
- Compte de $10,000, risque de 1 % : $100
- Entrée à 2,650.00, stop à 2,646.00 : distance du stop $4.00 = 40 pips (à $0.10 le pip) = 400 points MT5
- Perte pour 1.00 lot : un mouvement de $1.00 vaut $100, donc $4.00 × $100 = $400 (ou 40 pips × $10 = $400)
- Taille de lot : $100 ÷ $400 = 0.25 lot
- Vérification : 0.25 × $400 = $100
Voyons maintenant l'erreur. Si vous lisez le stop de $4.00 comme « 4 pips » et que vous multipliez par $10, vous obtenez une perte par lot de $40 et une taille de 2.50 lots. Au stop, 2.50 lots perdent 2.50 × $400 = $1,000, soit 10 % du compte au lieu de 1 %. Si vous vous trompez dans l'autre sens et saisissez les 400 points comme des pips, vous calibrez à 0.025, arrondi à 0.02 lot, et vous risquez $80 au lieu de $100 : c'est faux, mais du côté prudent. Le calculateur XAU/USD accepte le stop sous forme de niveau de prix ou en pips, ce qui vous permet de saisir le prix et d'éviter la question de convention.
Exemple 4 : le CFD sur indice NAS100
Les CFD sur indices n'ont pas de taille de contrat universelle. Beaucoup de brokers fixent 1.00 lot = 1 × l'indice, ce qui donne une valeur de $1 par point d'indice et par lot, mais certains utilisent 10 × ou 0.1 ×. Vérifiez la taille de contrat dans MT5 avant de calibrer quoi que ce soit : faites un clic droit sur le symbole dans l'Observation du marché, choisissez Spécification, puis lisez la taille du contrat, la taille du tick, la valeur du tick, le volume minimal et le pas de volume.
Partons d'une taille de contrat de 1, donc $1 par point d'indice et par lot :
- Compte de $10,000, risque de 1 % : $100
- Stop : 50 points d'indice
- Perte pour 1.00 lot : 50 × $1 = $50
- Taille de lot : $100 ÷ $50 = 2.00 lots
Chez un broker où la taille de contrat est de 10, le même trade vaut $10 par point et par lot : $100 ÷ (50 × $10) = 0.20 lot. Avec un contrat de 0.1, il faudrait 20.00 lots. Le même graphique, le même stop, et un écart d'un facteur cent entre les tailles correctes. Notez aussi que le NAS100 est souvent coté avec deux décimales, si bien que 50 points d'indice peuvent apparaître dans MT5 comme 5,000 points. Le US30 fonctionne de la même manière ; vérifiez sa spécification séparément au lieu de supposer qu'elle est identique à celle du NAS100. Le calculateur NAS100 utilise le contrat courant de 1 × l'indice ; si la spécification de votre broker est différente, ajustez le résultat selon le rapport entre les deux.
Exemple 5 : FTMO 2-Step $100K, calibré par rapport à la limite de perte journalière
Sur un compte de prop firm, le risque par trade n'est que la moitié du problème : votre taille doit aussi respecter la limite de perte journalière de la société. Les règles utilisées ici sont celles du FTMO Challenge 2-Step (Standard), vérifiées sur les règles officielles de FTMO le 26 septembre 2026. Les règles changent : confirmez-les sur la page de FTMO avant de trader.
- Perte journalière de 5 % : l'équité ne doit pas descendre sous le solde de 00:00 CE(S)T moins 5 % du capital initial. Sur $100,000, cela fait $5,000.
- Perte maximale de 10 %, statique : l'équité ne doit pas descendre sous $90,000.
Les deux limites sont mesurées sur l'équité : les pertes latentes comptent avant même que vous ne fermiez quoi que ce soit.
Étape 1 : fixez un budget journalier inférieur à la limite de la société. Si vous risquez 1 % ($1,000) par trade, cinq pertes dans la même journée amènent l'équité exactement au plancher de $95,000, et le spread, la commission ou le slippage du dernier trade suffisent à le franchir. Un plan plus praticable consiste à fixer un stop journalier personnel à la moitié de la limite de la société, soit $2,500, avec un risque de 0.5 % par trade, soit $500. Cinq pertes complètes vous arrêtent alors pour la journée en laissant encore $2,500 entre vous et la violation de la règle.
Étape 2 : calibrez le trade. EUR/USD, stop de 20 pips :
- Perte pour 1.00 lot : 20 × $10 = $200
- Taille de lot : $500 ÷ $200 = 2.50 lots
Étape 3 : recalculez la marge restante avant chaque trade. Supposons que la journée ait commencé avec un solde de $100,000 et que vous soyez déjà à −$1,800. Marge jusqu'au plancher de FTMO : $3,200. Marge jusqu'à votre stop personnel : $700. Un risque de $500 par trade passe encore. Après une perte de plus, la journée est à −$2,300 et il ne reste que $200 avant votre propre stop : le trade suivant est donc soit calibré à $200 ÷ $200 = 1.00 lot, soit pas pris du tout.
Étape 4 : identifiez le plancher qui s'applique en premier. Le plancher journalier se situe à 5 % du capital initial sous le solde de début de journée, donc une journée qui commence à $102,000 a un plancher à $97,000. Mais si le compte a glissé jusqu'à un solde de $93,000, le plancher journalier serait à $88,000 alors que le plancher statique de perte maximale est à $90,000. C'est la perte maximale qui s'applique en premier, et vous disposez de $3,000 de marge, pas de $5,000. Additionnez aussi les positions ouvertes : deux trades de 2.50 lots ouverts en même temps mettent $1,000 en jeu face à la limite journalière, pas $500.
Le calculateur FTMO applique ce calibrage aux tailles de compte proposées par FTMO, et le guide sur le calcul du drawdown journalier en prop firm explique les bases solde, « le plus élevé des deux » et équité qu'utilisent les différentes sociétés.
Comment arrondir la taille de lot au pas de votre broker ?
Arrondissez toujours à l'inférieur au pas de volume, qui est de 0.01 sur la plupart des symboles forex et sur l'or. 0.4667 devient 0.46, pas 0.47. Arrondir au-dessus ajoute un risque que vous n'aviez pas prévu ; arrondir en dessous le réduit seulement un peu.
Le lot minimum est une contrainte distincte. Un compte de $500 qui risque 1 % ($5) avec un stop de 60 pips sur l'EUR/USD donne $5 ÷ (60 × $10) = 0.0083 lot, soit moins que le minimum de 0.01. La plus petite position possible, 0.01 lot, risque 0.01 × 60 × $10 = $6, soit 1.2 %. Vous avez alors trois options : accepter sciemment ce risque plus élevé, trouver un stop plus serré que le graphique justifie réellement, ou laisser passer le trade. Déplacer le stop uniquement pour que la taille tombe juste est la mauvaise option.
Faut-il ajouter le spread à la distance du stop ?
Oui. Une position longue est ouverte au prix ask et son stop se déclenche sur le prix bid, donc le spread fait partie de la perte quand le stop est touché. Pour les ventes, c'est l'inverse. Calibrez avec la distance du stop plus le spread habituel, plus le slippage que vous attendez à ce moment de la journée.
En reprenant l'exemple 1 avec un spread de 1 pip : 25 + 1 = 26 pips. $100 ÷ (26 × $10) = 0.3846, arrondi à l'inférieur à 0.38 lot, et la perte totale au stop vaut 0.38 × 26 × $10 = $98.80.
La commission peut être intégrée de la même façon. Par exemple, une commission de $7 par lot aller-retour sur l'EUR/USD équivaut à 0.7 pip à $10 le pip. Sur un scalp de 10 pips, cela représente 7 % de la distance du stop, et l'ignorer rend chaque perte légèrement plus grosse que prévu.
Comment calculer la taille de lot quand votre compte n'est pas en USD ?
Convertissez soit le montant risqué, soit la valeur du pip, dans la même devise. Prenons un compte en euros de €10,000 qui risque 1 %, soit €100, avec un stop de 25 pips sur l'EUR/USD, et supposons un EUR/USD à 1.0800 :
- Valeur du pip par lot en EUR : $10 ÷ 1.0800 = €9.259
- Taille de lot : €100 ÷ (25 × €9.259) = 0.432, arrondi à l'inférieur à 0.43 lot
- Vérification : 0.43 × 25 × €9.259 = €99.54
Ou convertissez le risque : €100 × 1.0800 = $108 ; $108 ÷ (25 × $10) = 0.432. Même résultat. Le calculateur de valeur du pip affiche la valeur du pip dans la devise de votre compte.
Quelles sont les erreurs de taille de lot les plus courantes ?
- Confondre points et pips, ou utiliser une autre convention de pip sur l'or. C'est l'erreur d'un facteur 10 de l'exemple 3. Convertissez d'abord en distance de prix.
- Supposer que le pip vaut $10 sur toutes les paires. Ce n'est vrai que pour les paires cotées en USD sur un compte en USD. L'USD/JPY, les paires croisées et les comptes hors USD nécessitent tous une conversion.
- Supposer la taille de contrat d'un indice. Vérifiez la spécification MT5 chez chaque nouveau broker et pour chaque nouveau symbole.
- Arrondir au-dessus, ou ignorer le spread et la commission. Dans les deux cas, chaque perte devient un peu plus grosse que prévu.
- Calibrer chaque trade isolément. Trois positions corrélées (par exemple achat EUR/USD, achat GBP/USD et vente USD/CHF) à 1 % chacune se comportent davantage comme une seule position à 3 %.
- Choisir d'abord la taille de lot, puis placer le stop pour qu'il colle. Le stop se place là où l'idée de trade est invalidée. La taille en découle.
Comment les séries de pertes et le drawdown modifient-ils votre taille de lot ?
Un risque par trade qui paraît faible devient un vrai drawdown (baisse du capital depuis son plus haut) au fil d'une série de pertes, et les séries de pertes font normalement partie du trading, quelle que soit la stratégie.
Si vous recalculez 1 % sur le solde courant après chaque perte, dix pertes consécutives ramènent le compte à 0.99^10 = 90.44 % de son niveau de départ, soit un drawdown de 9.56 %. Pour revenir au point de départ, il faut un gain de 10.57 %. À 2 % par trade, la même série laisse 0.98^10 = 81.71 %, soit un drawdown de 18.29 %, et il faut un gain de 22.39 % pour récupérer. Si vous gardez au contraire un risque fixe en dollars sans recalculer, dix pertes de $100 coûtent exactement 10 % d'un compte de $10,000.
Sur un compte de prop firm, c'est de l'arithmétique directe face aux règles. Sur un FTMO 2-Step $100K, dix pertes fixes de $1,000 chacune atteignent la perte maximale de $10,000. Calibrer à partir du solde courant réduit les positions à mesure que le drawdown se creuse, ce qui vous accorde quelques trades de plus avant d'atteindre une limite, mais ralentit la remontée. Le guide de gestion du risque détaille le calibrage à fraction fixe, les multiples de R et la récupération des drawdowns.
Quelle place pour un journal de trading ?
La formule suppose que le stop pour lequel vous avez calibré correspond à la perte que vous subissez réellement. Votre historique de trades vous dit si c'est vrai : si le slippage pendant les annonces, les spreads plus larges à l'ouverture ou un stop déplacé rendent vos pertes réelles supérieures à 1R. C'est précisément le rôle d'un journal de trading. Fips est en bêta privée, avec un accès sur liste d'attente ; il synchronise les trades MT5 via le mot de passe investisseur en lecture seule, MT4 de la même manière, et les autres plateformes via une clé API en lecture seule ou un import CSV. Les calculateurs, dont le Calculateur de Taille de Lot, fonctionnent sans compte.
Questions fréquentes
Quelle taille de lot utiliser sur un compte de $100 ?
À 1 % de risque, $100 autorisent $1 par trade. La plus petite position standard, 0.01 lot sur l'EUR/USD, perd $0.10 par pip, donc même un stop de 20 pips risque $2, soit 2 % du compte. Sur les très petits comptes, c'est le lot minimum du broker, et non votre pourcentage de risque, qui fixe le plancher de ce que vous risquez.
Quelle taille de lot utiliser sur un compte de $1,000 ?
À 1 % de risque ($10) avec un stop de 20 pips sur l'EUR/USD : $10 ÷ (20 × $10) = 0.05 lot. Avec un stop de 40 pips, c'est 0.02 lot (0.025 arrondi à l'inférieur). La réponse dépend toujours de la distance du stop, et c'est pour cela qu'il n'existe pas de taille de lot unique et correcte pour un solde donné.
Comment calculer la taille de lot sur l'or ?
Mesurez le stop en dollars de prix, puis comptez $100 par mouvement de $1.00 pour 1.00 lot. Un stop de $5.00 coûte $500 par lot, donc $100 de risque correspondent à 0.20 lot. La conversion en « pips » est facultative ; raisonner en prix évite l'erreur de convention d'un facteur 10.
Un pip vaut-il toujours $10 ?
Non. $10 par pip pour 1.00 lot s'applique aux paires cotées en USD, comme l'EUR/USD et le GBP/USD, sur un compte en USD. Sur l'USD/JPY, le pip vaut 1,000 JPY, dont la contre-valeur en dollars varie avec le taux de change. L'or, l'argent et les indices ont leurs propres tailles de contrat.
Faut-il calibrer sur le solde ou sur l'équité ?
La plupart des traders calibrent sur le solde et en risquent un pourcentage fixe. Si vous avez déjà des positions ouvertes, calibrer sur l'équité, ou déduire le risque déjà engagé, est plus prudent. Sur les comptes de prop firm, les limites sont mesurées sur l'équité, donc les pertes latentes comptent dans la perte journalière et la perte maximale, quelle que soit la base de votre calibrage.